台積電押寶矽中介層,聯電、力積電為何被市場一起看多?影響、風險與爭議一次看
半導體供應鏈有時像城市裡一條新開的捷運線,真正受惠的不只起點站。 當 AI 晶片把運算、記憶體與封裝密度一路往上推,矽中介層這個原本較少被一般投資人注意的環節,也開始牽動聯電、力積電的市場想像。
根據經濟日報報導,台積電已將矽中介層委外製造的大單釋給格羅方德,總金額達 20 億美元,約新台幣 640 億元,協議期長達五年,預計自 2028 年上半年逐步放量。 這個動作讓市場重新評估矽中介層在先進封裝中的地位,也讓原本以成熟製程為主的聯電、力積電被一起拉進討論圈。
但把「台積電釋單」直接解讀成「聯電、力積電一定跟著發達」,中間其實隔著不少條件:誰拿得到訂單、哪些製程能量產、良率能否穩定、客戶驗證是否通過,都還是影響實際受惠程度的關鍵。 這篇整理的重點,不是替任何公司下結論,而是把已知影響、可見風險與爭議拆開來看。
台積電釋單後,矽中介層為什麼突然變成關鍵字
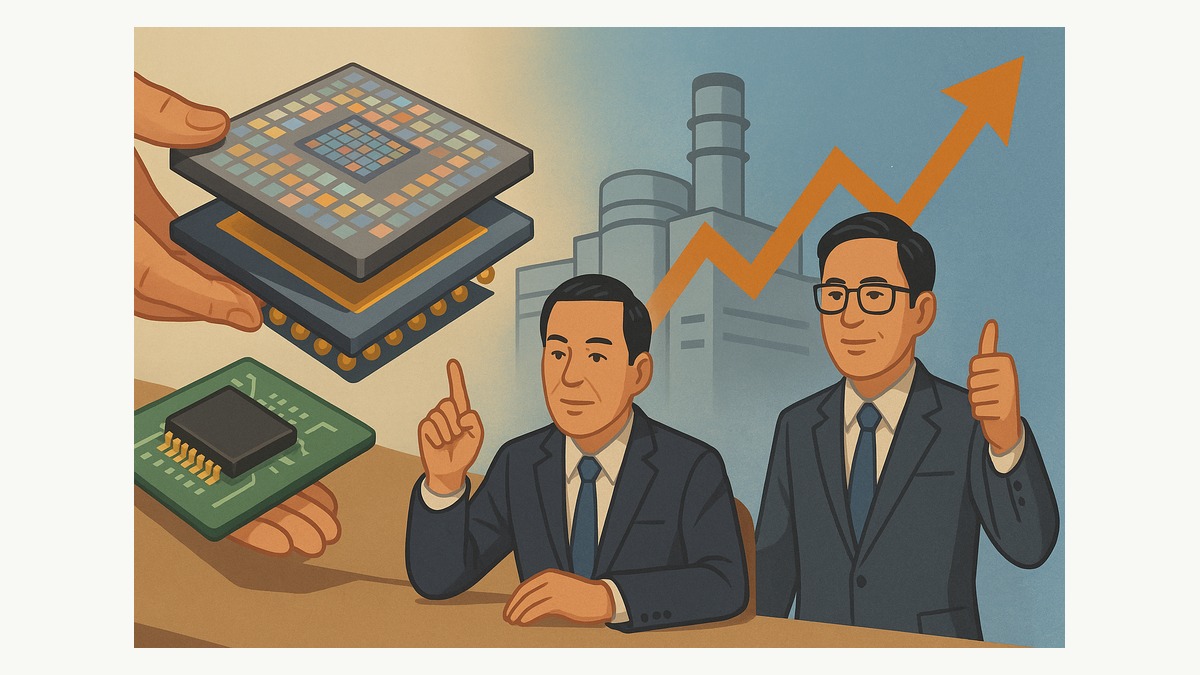
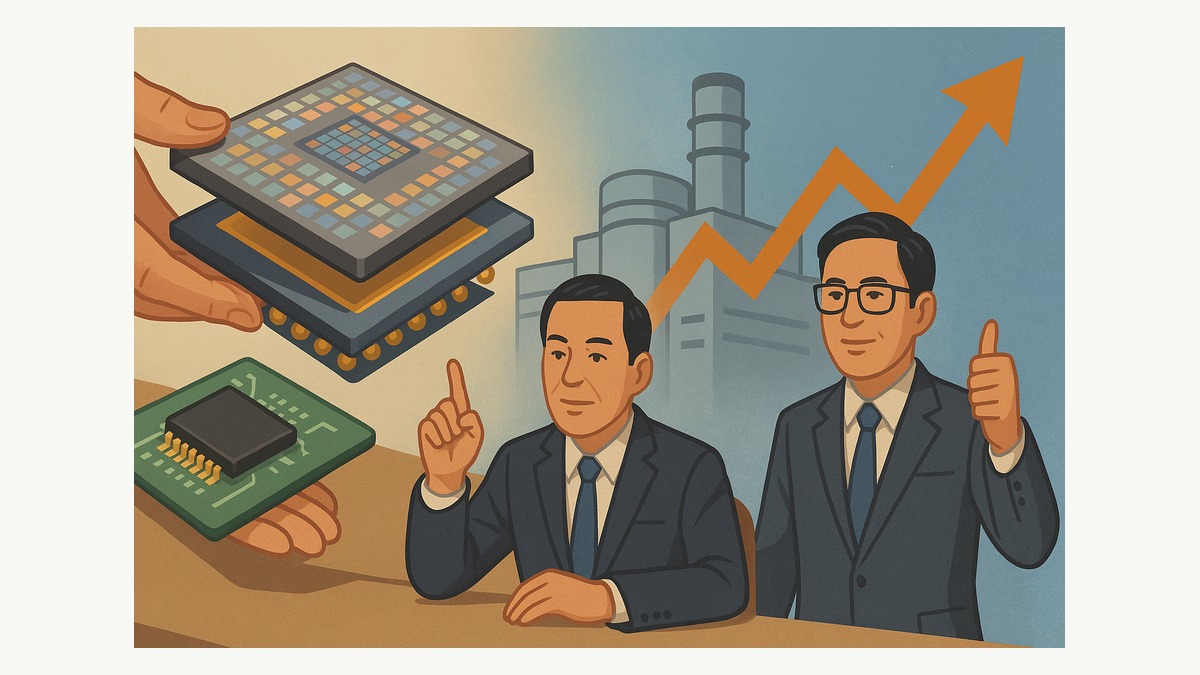
矽中介層的角色,是把 AI 處理器與高頻寬記憶體(HBM)連在一起,讓不同晶片在同一封裝內用高密度線路高速傳輸資料。 當 AI 與高效能運算(HPC)需求持續升高,晶片要塞進更多運算單元與記憶體,封裝面積和互連需求也同步放大,矽中介層就不再只是配角,而是先進封裝能不能順利擴產的一道門檻。
經濟日報引述法人說法指出,台積電與格羅方德的長約,反映的是 AI 封裝需求持續擴大,台積電希望先把中介層產能與供應鏈卡位好。 對市場來說,這代表「先進封裝瓶頸」不只在晶圓,也延伸到配套材料與製程,連帶讓成熟製程代工廠有機會切入新領域。
在這個脈絡下,聯電與力積電之所以被點名,並不是因為它們已經拿到同樣規模的公開合約,而是因為兩家公司都已把矽中介層列入布局方向,且都在現有產能與技術上做延伸。 對投資人來說,這是產業敘事上的加分,但距離實際營收貢獻,仍有一段驗證與放量時間。
聯電、力積電可能吃到的影響:不是只有訂單,還有產能與定位
聯電在報導中被寫到,矽中介層月產能將由 3,000 片倍增至 6,000 片,目標是因應客戶先進封裝需求。 這種產能規劃的訊號很重要,因為它顯示矽中介層不是單純的概念展示,而是已經進入擴產與客戶導入階段。 若後續驗證順利,聯電的成長故事就不只停留在成熟製程,而可能往高附加價值封裝材料延伸。
更值得注意的是,聯電還被提到已導入深溝槽電容的 2.5D 封裝方案,且已出貨主要客戶,主動式中介層也正在與多家客戶驗證中。 這意味著它切入的不是單點產品,而是把晶片互連、電源效率與異質整合一起打包。 若這條路走得順,聯電在先進封裝供應鏈中的角色,可能比單純承接代工更完整。
力積電的敘事則偏向轉型。 報導指出,力積電以「3D AI 晶圓代工」為重點,把記憶體製造與成熟製程優勢,延伸至矽中介層、矽電容與晶圓堆疊,並規劃運用 P3 廠等既有資源擴大布局。 對力積電來說,這不是只搶一筆新業務,而是在尋找記憶體與 AI 供應鏈之間的新位置。
如果用白話說,台積電的動作讓市場知道矽中介層有需求,而聯電、力積電的好處在於,外界開始重新用「AI 供應鏈」而非「傳統成熟製程」來看它們。 這會影響估值想像、客戶洽談力道,也可能影響資本支出與產能配置方向。
風險與爭議:市場看多,不等於每家公司都能吃到紅利
第一個風險,是時間差。 報導提到台積電與格羅方德的矽中介層協議,預計 2028 年上半年才會逐步放量,且長約期程長達五年。 這代表從現在到實際大規模貢獻營收,中間仍有客戶驗證、設備調整、良率改善與量產爬坡等多道關卡。 市場若先把未來利益一次反映到股價,波動就會比基本面更快。
第二個風險,是受惠程度不均。 聯電、力積電都在布局矽中介層,但報導並沒有揭露它們各自的實際接單量、價格條件或客戶名單。 沒有這些資訊,就不能把「有布局」直接等同「已經大賺」。 對投資人而言,這類題材容易把產業趨勢與個別公司業績混成一團,最後高估單一公司能吃到的份額。
第三個爭議,來自先進封裝供應鏈的分工方式。 台積電把部分矽中介層委外,外界會解讀成供應鏈更分散,也可能解讀成為了確保產能、降低單點風險。 兩種說法都能成立,但背後代表的商業意義不同:前者強調需求擴大,後者強調備援與地緣布局。 若只看「大單」二字,很容易忽略這可能是供應鏈管理,而不只是成長紅利。
第四個爭議,是成熟製程廠跨入先進封裝材料後,究竟能否形成可持續競爭力。 矽中介層、矽電容、3D 堆疊、晶圓級混合鍵結,看起來都是加分項,但實際上需要長期客戶認證與跨廠協作,且不同技術未必都能轉成穩定毛利。 對公司而言,這是擴張新市場;對市場而言,則是重新估算資本支出回收期。
讀者該注意什麼:看題材時,先分清楚三件事
第一,要分清「產業需求變強」和「公司業績已經變好」不是同一件事。 AI 與 HPC 推升矽中介層需求,這是產業層面的方向;但聯電、力積電是否因此明顯增收,還要看量產進度、客戶導入和價格條件。
第二,要分清「布局」和「落地」。 報導寫到的產能擴充、技術驗證、既有廠房調整,都是布局;真正能反映在財報上的,是穩定出貨、良率提升與產能利用率改善。 只要中間任一環節卡住,題材就可能先熱後冷。
第三,要分清「供應鏈分散」和「單一公司受惠最大」。 台積電委外給格羅方德,說明矽中介層的重要性提高,但這不自動等於台廠一定拿到最大份額。 聯電、力積電雖然積極切入,但市場上其他供應商、區域布局與客戶策略,都會影響最後結果。
如果把這件事當成一張風險檢查表,最該盯的不是股價標題,而是三個訊號:第一,是否有更明確的量產時間;第二,是否有可驗證的客戶導入與出貨;第三,產能擴張是否真的轉成營運效率。 少了這三項,再漂亮的先進封裝故事,都還只是供應鏈前景,而不是已經兌現的獲利。
對一般讀者來說,這則消息最值得理解的地方,不是誰「跟著發達」,而是 AI 把半導體競爭從晶片本體推進到封裝與材料。 當供應鏈越來越細、越來越專門,任何一個環節的受惠都可能伴隨更長的驗證期與更高的不確定性。 看懂這一點,才不會把產業趨勢誤讀成立即紅利。