台積電委外矽中介層後,聯電、力積電為何被點名?已確認事件與影響範圍
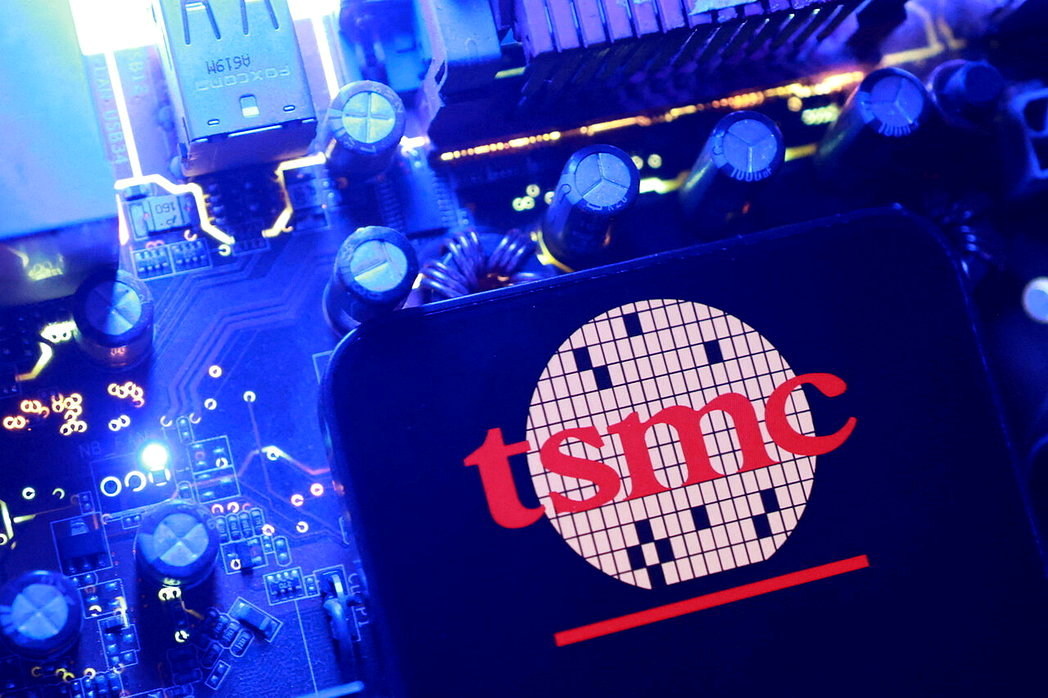
高雄港邊的貨櫃一箱箱進出,台北股民盯著盤面跳動,真正牽動這些日常節奏的,有時不是一條新聞標題,而是一個原本不太起眼的製程環節。 這次台積電把 CoWoS 所需的矽中介層委外給格羅方德,看似只是供應鏈調整,其實牽動的是 AI 晶片怎麼被封裝、誰能接住新需求,還有聯電、力積電這類成熟製程廠為何會被一起拉進討論裡。
根據《經濟日報》報導,台積電將釋出矽中介層委外製造大單給格羅方德,總金額約 20 億美元,折合約新台幣 640 億元,協議期間長達五年,並預計在 2028 年上半年逐步放量。 另一則報導也提到,格羅方德將在美國紐約州生產台積電 CoWoS 所需的矽中介層。 這些資訊,至少先確認了一件事:台積電不是臨時找人代工,而是把矽中介層納入較長期的供應安排。
已確認的台積電把 CoWoS 所需矽中介層委外給格羅方德
目前能直接被證實的內容,主要包括四個層次。 第一,台積電確實釋出矽中介層委外單給格羅方德。 第二,報導提到的總金額是 20 億美元,約新台幣 640 億元。 第三,這份協議長達五年。 第四,供貨量預計在 2028 年上半年逐步放量。
這些細節的重要性,在於它們把「矽中介層」從專業名詞變成一個有明確商業規模的供應項目。 以先進封裝來說,矽中介層負責串接 AI 處理器與高頻寬記憶體(HBM),讓不同晶片能在同一封裝內高速傳輸資料。 當 AI 與高效能運算(HPC)需求持續增加,封裝面積、互連密度與供電穩定性的要求也會一起拉高,矽中介層因此被推到產能與供應鏈規劃的前端。
報導中提到的「押寶」,如果轉成更精確的說法,就是台積電已經把矽中介層視為需要提前鎖定供應的一段製程,而不是等市場缺貨後再補救。 對讀者來說,這代表先進封裝不再只是晶片製作的後段細節,而是 AI 供應鏈中足以左右交期與產能配置的關鍵環節。
事件背景:為什麼矽中介層會突然被放大檢視
矽中介層之所以在這次報導裡受到高度關注,原因不是它新出現,而是 AI 晶片的組裝方式變了。 過去市場比較容易看見的是晶圓製程、先進製程節點,現在則是處理器、記憶體、電源與互連一起進到同一個封裝裡。 晶片越整合,資料搬運就越重要;資料搬得越快,封裝裡用來連接各元件的中介層就越關鍵。
《經濟日報》整理的業界看法是,台積電與格羅方德的長約,某種程度上反映 AI 帶動的先進封裝需求仍然強勁。 換句話說,這不是單一客戶的臨時採購,而是供應鏈對未來幾年需求的前置部署。 這也解釋了為什麼聯電、力積電會同時被市場點名:兩家公司都在往矽中介層、矽電容或 3D 堆疊等方向延伸,剛好站在同一條供應鏈附近。
不過,背景歸背景,市場解讀歸市場解讀。 台積電把矽中介層委外給格羅方德,能證實的是供應需求上升;至於後面會不會直接擴散成聯電或力積電的實際訂單,還不能只靠這則消息就下結論。 供應鏈的故事常常先有方向,後有成果,順序不能顛倒。
聯電與力積電被點名的原因:布局相似,不等於已經接單
《經濟日報》提到,聯電與力積電都在積極布局矽中介層相關製程。 聯電方面,報導寫到其月產能將由 3,000 片倍增至 6,000 片,以因應客戶先進封裝需求;同時,聯電導入深溝槽電容的 2.5D 封裝方案已出貨予主要客戶,主動式中介層也正與多家客戶進行驗證。 這意味著聯電並不是只談概念,而是已經把相關技術往量產與客戶導入推進。
力積電的路線則不同。 報導指出,力積電以「3D AI 晶圓代工」作為轉型重點,將記憶體製造與成熟製程優勢延伸到矽中介層、矽電容及晶圓堆疊,並曾展示中介層、整合型被動元件矽電容與 3D WoW DRAM 堆疊技術。 產能配置上,力積電規劃運用 P3 廠等既有資源擴大中介層布局,也結合深溝槽製程發展高密度矽電容。
所以,聯電和力積電會被一起提到,核心原因不是因為外界已經看到它們拿到同一筆台積電訂單,而是因為它們都在朝著同一類技術方向前進:先進封裝、晶片互連、供電穩定與異質整合。 市場把它們和台積電這筆大單放在一起看,是因為產業鏈位置接近、技術題目相同,但這不等於商業成果已經相同。
影響範圍與限制:哪些變化成立,哪些還只能停在推估
先說已經成立的部分。 第一,矽中介層的市場關注度被明顯拉高,因為台積電用大額、長期、跨國的委外安排,把需求規模公開化。 第二,成熟製程廠在先進封裝供應鏈裡的角色被重新檢視,因為聯電與力積電都在嘗試把既有資源轉成新的封裝產能。 第三,AI 與 HPC 的需求,已經不只是終端產品銷售的理由,而是實際推動中介層、電容與封裝整合的工業力量。
但限制同樣明確。 台積電委外給格羅方德,不代表聯電或力積電就會直接分到同一張合約;目前沒有公開證據可以把這三家公司的商業關係串成一條確定的接單鏈。 聯電月產能翻倍、力積電擴大中介層布局,也屬於各自公司的技術與產能規劃,最終能否變成營收,仍要看客戶驗證、量產良率與後續導入進度。
還有一個時間上的限制不能忽略:報導提到的放量時點在 2028 年上半年。 也就是說,這次最先反映的多半是產業預期與資本市場的想像,未必是立刻增加的出貨量。 讀這類消息,最重要的是把「已經發生的事」和「可能帶來的結果」分開看,前者是台積電委外與長約,後者才是聯電、力積電是否真正受惠。
若把整件事收斂成一句話,就是:台積電這筆矽中介層委外,已經把先進封裝的需求輪廓畫得更清楚,也讓聯電、力積電這些正往相關技術延伸的廠商被市場重新看見;但它們各自能拿到多少機會,還要等驗證、產能轉換與客戶導入一步一步走完。