台新銀行拿到期交所百萬獎勵,代表什麼?非保本台股結構型商品的 5 個常見誤解
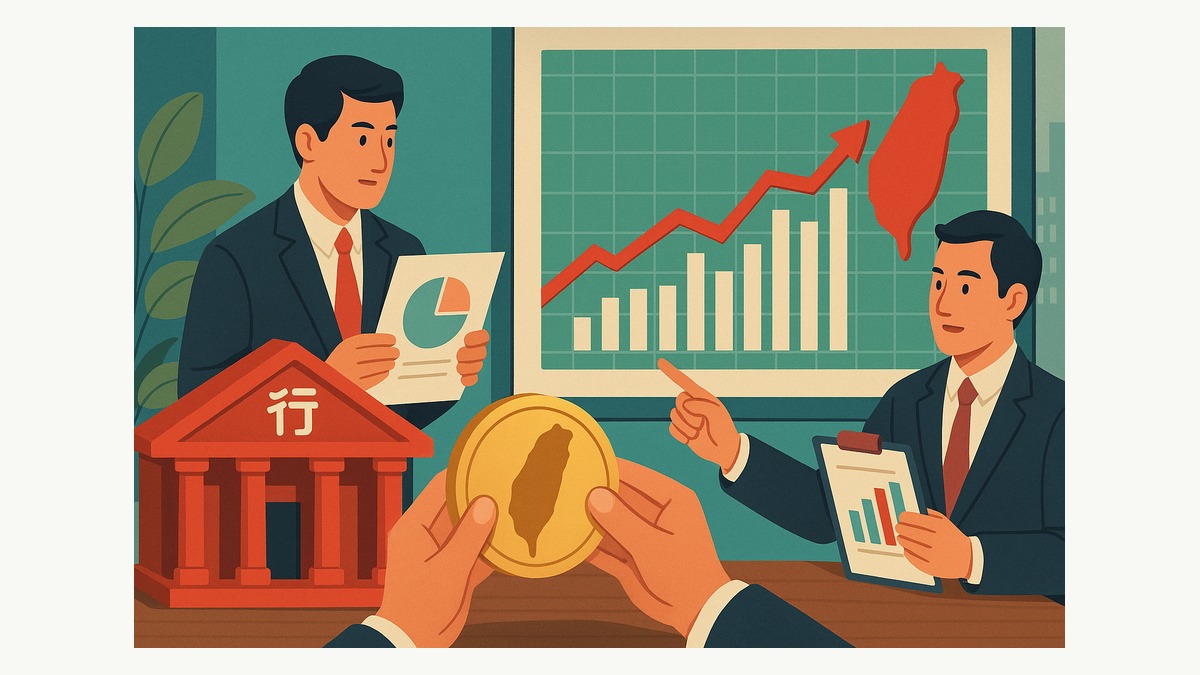
一筆資產配置,背後常是家庭對報酬、風險與流動性的拉扯:想讓閒置資金多一點機會,又不想把波動全數吞進口袋。 台新銀行這次因發行連結臺股的非保本型新臺幣計價結構型商品,獲期交所頒發 100 萬元獎勵;看起來像金融業消息,實際上牽動的卻是高資產客戶怎麼看待收益、避險與本金風險的選擇。
快速回答:這筆「百萬獎勵」不是給一般投資人的現金,也不是保本保證
從台新銀行官方公告可確認,這次獲獎主體是銀行本身,不是個別客戶,也不是任何人只要買進就能領到的補貼。 公告寫明,台新銀行是因為「發行非保本型連結臺股之新臺幣計價結構型商品」,並通過臺灣期貨交易所審核,才獲頒新臺幣 100 萬元獎勵。
更重要的是,商品性質已被公告直接寫成「非保本型」。 這四個字不能省略,也不能被獎勵訊息沖淡。 對投資人來說,這類商品的重點從來不是「有沒有得獎」,而是條款怎麼設計、連結標的是什麼、報酬怎麼算、最差情境會承受什麼風險。
官方公告同時提到,期交所今年續辦的是「高資產客戶財管業務銀行發行新臺幣計價結構型商品獎勵活動」,對象是開辦高資產財富管理業務之銀行;條件包括發行連結期交所標的的新臺幣計價結構型商品,銷售金額須達新臺幣 1 億元以上,並以期交所商品完成相應口數避險交易。 也就是說,這是一場針對銀行端的制度性獎勵,不是一般民眾的申請活動。
FAQ:讀者最常問的 6 個問題
Q1:這種「獎勵」是銀行拿到錢,還是投資人拿到錢?
A:公告指向的是銀行獲得期交所頒發的新臺幣 100 萬元獎勵,屬於業者端的活動結果,不是客戶端現金回饋,也不是投資人紅利。
Q2:新聞標題寫「連結臺股」,是不是等於買台股?
A:不是。官方文字只說是「連結臺股之新臺幣計價結構型商品」與「連結臺股市場具成長潛力的熱門標的」,並未把它寫成直接買進個股。結構型商品和直接投資股票的風險來源、到期損益結構都不同。
Q3:既然有期交所商品避險,投資人就比較安全嗎?
A:不能這樣理解。公告寫的是銀行「運用期交所個股期貨進行避險」,這是在描述銀行如何管理自身商品或部位的風險,不等於投資人本金因此受到保證。公告反而明確指出商品是非保本型。
Q4:誰才有資格參與這個獎勵活動?
A:是開辦高資產財富管理業務的銀行,且要在活動期間發行連結期交所標的的新臺幣計價結構型商品,銷售金額達新臺幣 1 億元以上,並完成相應避險交易。條件全是銀行端門檻,不是一般客戶資格。
Q5:媒體都說「唯一獲獎」,可以解讀成只有台新符合嗎?
A:官方與多家媒體都提到台新銀行是本次唯一獲得獎勵肯定的銀行,但這只說明本次活動結果,不能反推其他銀行是否參與、是否達標或是否主動退出。來源沒有公布完整參與與審核名單,不能自行延伸。
Q6:這對一般存款客戶有影響嗎?
A:公告主要談高資產財管與結構型商品,並未表示一般存款、定存或日常帳戶規則改變。若不是該類高資產財管商品的目標客群,讀者不需要把這則消息解讀成普通存戶的直接權益變動。
常見誤解:最容易被標題帶偏的 4 件事
誤解一:獲獎代表商品績效一定好。
這是最容易混淆的一點。獎勵來自活動規則與銀行的發行、銷售、避險成果,不是商品未來報酬的保證。公告沒有把獎勵寫成對投資人的收益保證,也沒有宣稱任何固定報酬。
誤解二:非保本商品因為有避險,就等於沒風險。
錯。銀行做避險,是為了處理商品設計、曝險或交易上的風險管理,不代表買進商品的人就沒有本金風險。官方已直接標示「非保本型」,這個風險屬性不能被忽略。
誤解三:期交所獎勵是鼓勵大家去買結構型商品。
公告的對象是銀行,不是散戶。它的政策語境是「留財引資、投資臺灣及支援產業發展」,重點在強化商品線與市場深度,而不是對一般消費者發出「去買」的號召。
誤解四:標題提到「台股」,就代表一定適合想賺波動的人。
結構型商品雖然連結臺股,但條款可能把報酬、障礙、到期結算、提前終止等風險綁在一起。能不能接受,取決於投資人對波動、期限與最差情境的承受度,而不是只看連結標的是否熟悉。
你真正需要看的,不是獎牌,而是這 3 個條件
第一,商品屬性。 公告已明說是「非保本型新臺幣計價結構型商品」,這表示最基本的風險提醒已經寫在名稱裡。 第二,連結標的。 官方說法是連結臺股市場具成長潛力的熱門標的,代表它並非單純存款,也不是只看固定利率的商品。 第三,資金與客群定位。 期交所的活動對象是高資產財管業務銀行,顯示這類商品本來就不是為所有投資人設計。
若把這三點合起來看,就能理解這則新聞的真正重點:它是在說銀行端如何配合亞資中心政策、如何使用期交所商品完成避險、如何把結構型商品推進高資產財管市場。 對一般讀者而言,這些資訊的價值不在「要不要跟進」,而在辨認風險與用途,不把獎勵誤認成保證。
為什麼這則消息會被放大?因為它同時踩到政策、商品與風險三個關鍵字
多家媒體在 2026 年 10 月 8 日報導此事,標題都圍繞「響應亞資中心政策」「發行臺股結構型商品」「獲期交所獎勵」等字眼;台新銀行官網也提供了更完整的公告內容,包含 100 萬元獎勵、1 億元銷售門檻、避險交易條件與「非保本型」等細節。 這些資訊一旦放在一起,就會自然形成一個常見閱讀陷阱:讀者容易只看到政策風向與獎勵金額,卻忽略商品本身的風險屬性。
因此,這類新聞最值得拿來提醒的,不是銀行得了什麼名次,而是「業者獲獎」與「投資人適不適合」根本是兩件事。 前者看的是政策參與、商品規模與避險執行;後者看的是現金流需求、風險承受度、商品條款與最差損失。
FAQ 摘要表:一眼看懂這則新聞的重點
| 問題 | 官方/報導可確認的答案 |
|---|---|
| 獎勵給誰 | 給台新銀行,不是給一般投資人 |
| 獎勵金額 | 新臺幣 100 萬元 |
| 商品類型 | 非保本型、新臺幣計價、連結臺股的結構型商品 |
| 銀行需符合什麼 | 銷售金額達 1 億元以上,並完成相應口數避險交易 |
| 對一般人代表什麼 | 不代表保證獲利,也不等於保本 |
讀者下一步該怎麼看這類新聞
如果你是一般讀者,這則消息最實用的閱讀方式是把它拆成兩層:第一層是政策與銀行端,確認這是期交所對高資產財管商品發行與避險的獎勵;第二層才是商品端,回到自己的資金用途與風險承受度。 對需要穩定現金流的人,非保本商品不會因為得獎就變成適合;對能接受波動、且有專業諮詢管道的人,也仍然要先看條款,而不是只看新聞標題。
台新銀行官網公告已提供較完整的說明,讀者若想核對原文,可直接查看官方訊息頁面,從商品屬性、活動條件到獎勵內容都能一併比對。